Hyvä tarjouslaskenta tekee näkyväksi mistä hinta muodostuu ja paljonko työlle pitää jäädä katetta.
Kun kustannusrakenne näkyy avoimesti, hinnasta on helpompi keskustella ja sitä on nopeampi päivittää toteumatiedon perusteella.
Kokoa kaikki kustannukset
Materiaali, työ, koneaika, asetusajat, alihankinta, pakkaukset ja mahdollinen rahti.
Lisää yleiskulut hallitusti
Kohdista yleiskulut yhteisesti sovitulla logiikalla, älä arviolla tapaus kerrallaan.
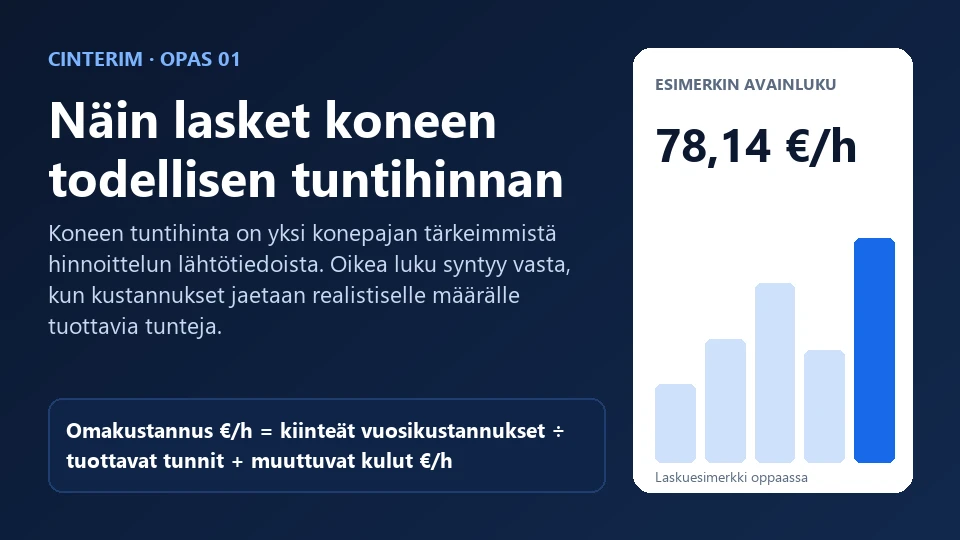
Laske omakustannus
Kun kaikki työhön liittyvät erät on koottu, tiedät mistä tarjous lähtee.
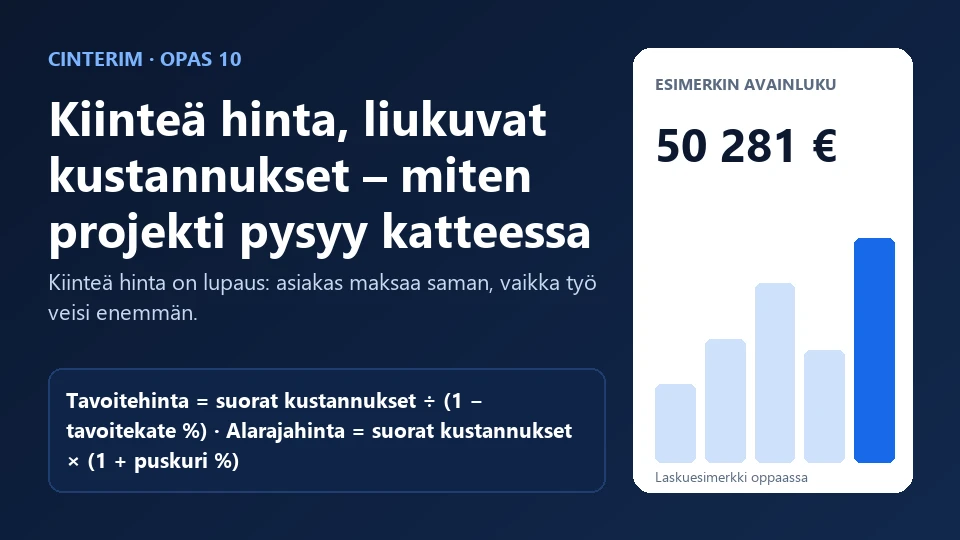
Lisää tavoitekate vasta lopuksi
Kate päätetään tavoitteesta käsin. Omakustannus ei saa peittyä yhden kertoimen taakse.
Esimerkki: yksittäisen työn tarjous
| Erä | Tulos |
|---|---|
| Materiaali | 420,00 € |
| Työaika | 330,00 € |
| Koneaika | 215,00 € |
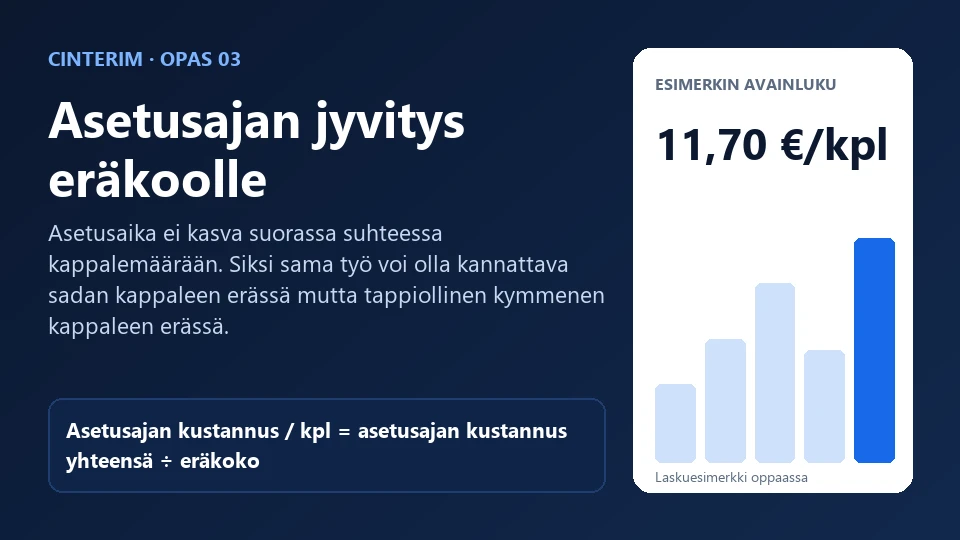
| Asetusajat | 105,00 € |
| Alihankinta | 90,00 € |
| Yleiskulujen kohdistus | 80,00 € |
| Omakustannus yhteensä | 1 240,00 € |
| Tavoitekate 25 % myyntihinnasta | 413,33 € |
| Myyntihinta | 1 653,33 € |
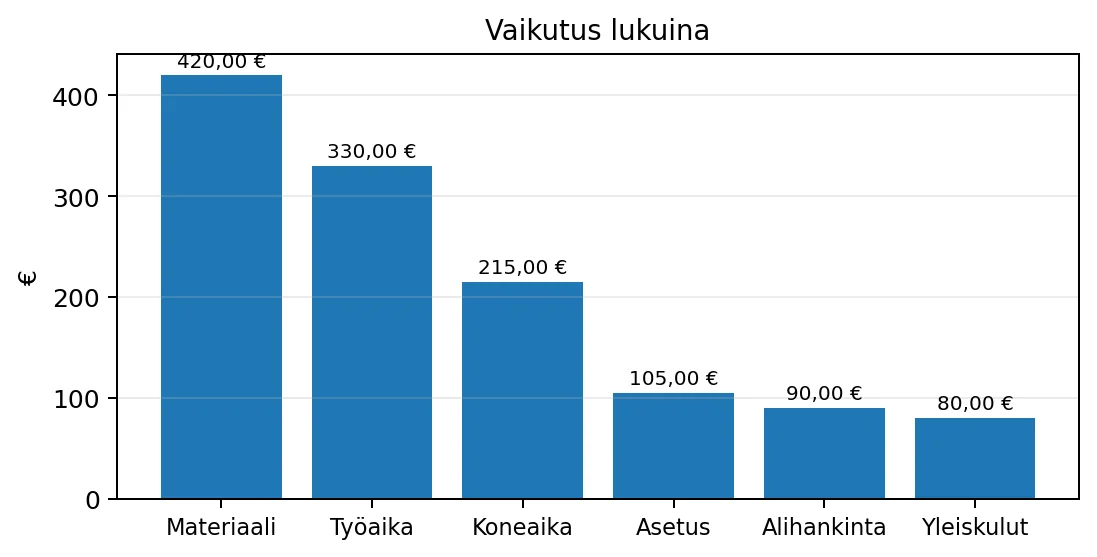
Kun kustannukset, oletukset ja tavoitekate erotetaan toisistaan, jokainen seuraava tarjous on nopeampi ja perustellumpi tehdä. €
Yleisimmät virheet
Käytetään yhtä vakiokerrointa kaikille töille
Työt eivät kuormita resursseja samalla tavalla.
Asetusaika puuttuu
Pienet erät näyttävät keinotekoisesti kannattavilta.
Hukka ja alihankinta arvioidaan liian optimistisesti
Tarjous voittaa kaupan mutta ei tuota katetta.
Kate sekoitetaan hinnankorotukseen
Tavoite ja toteuma eivät vastaa toisiaan.
Tarkistuslista
- Varmista, että materiaalit, asetus, työ, koneaika ja alihankinta ovat mukana.
- Tarkista eräkoon vaikutus yksikkökustannukseen.
- Laske tavoitekate myyntihinnasta, älä kustannuslisänä.
- Merkitse oletukset näkyviin: hukka, saanto, käyttöaste ja mahdolliset riskivaraukset.
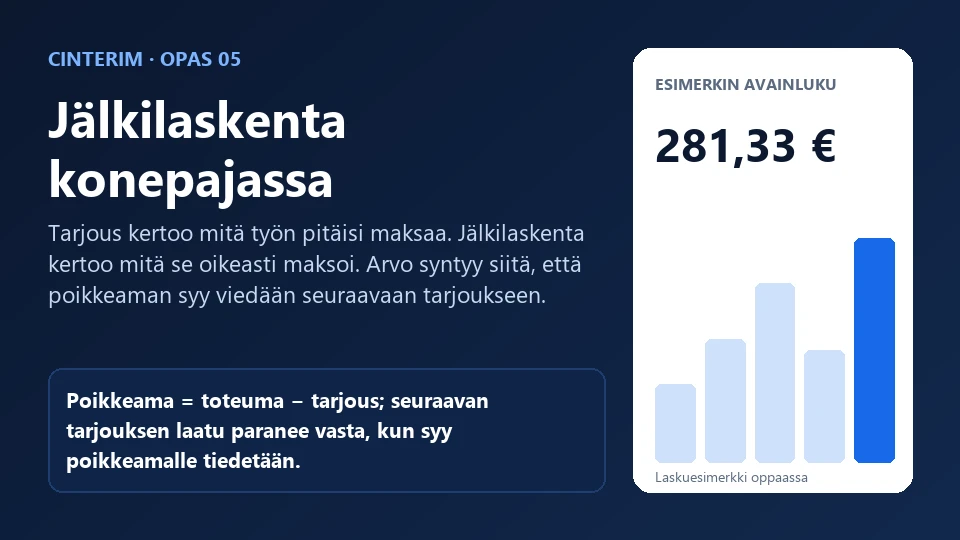
- Vie toteuma jälkilaskentaan heti työn valmistuttua.
Cinterim näyttää yhdessä näkymässä omakustannuksen, tavoitekatteen ja myyntihinnan – ilman käsin rakennettuja Excel-haaroja.
Usein kysyttyä
Mikä on hyvä tavoitekate?
Yhtä oikeaa prosenttia ei ole. Tavoite riippuu yrityksen kulurakenteesta, kapasiteetista, riskistä, kilpailutilanteesta ja siitä, mitä kustannuksia omakustannukseen jo sisältyy.
Voiko asiakkaalle antaa alennuksen?
Voi, mutta alennuksen vaikutus katteeseen pitää nähdä ennen päätöstä. Kun omakustannus on tiedossa, alennus voidaan tehdä tietoisesti eikä arvauksella.
Miten tarjouslaskenta kannattaa vakioida?
Tee valmiit resurssi- ja palvelupohjat. Tarjousta tehdessä pitäisi valita työvaihe ja määrä, ei rakentaa kustannuslogiikkaa joka kerta uudelleen.
Lähetä opas PDF:nä sähköpostiisi
Saat 3-sivuisen tiiviin version talteen. Sähköpostiosoitetta käytetään oppaan toimittamiseen. Muut vinkit saat vain, jos valitset ne erikseen.
Tietojen käsittely: tietosuojaseloste.