Omakustannushinta kertoo, mistä hinta saa alkunsa
Monessa pienessä yrityksessä tuntihinta syntyy käänteisesti: katsotaan, mitä muut laskuttavat, ja asetetaan oma hinta hieman alemmas. Kun omakustannushinta on laskettu, tiedät, missä alaraja menee ja kuinka paljon tilaa hinnoittelulla on.
Palkka ja sivukulut
Sivukuluprosentti riippuu siitä, mitä siihen luetaan. Pelkät työnantajan maksamat lakisääteiset maksut ovat noin 20 % palkasta (vuonna 2026 TyEL-työeläkemaksu keskimäärin 17,10 %, sairausvakuutusmaksu noin 1,9 %, työttömyysvakuutusmaksu 0,31 % sekä toimialasta riippuvat tapaturma- ja ryhmähenkivakuutusmaksut). Nyrkkisääntönä käytetään usein 30 %. Kun lomapalkat ja lomaraha lasketaan mukaan, kerroin on arviolta noin 1,35 eli noin 35 %, ja vapaaehtoiset maksut (esimerkiksi laaja tapaturmavakuutus, sairauskuluvakuutus ja työterveys) nostavat lukua vielä. Valitse määritelmä, käytä samaa kaikissa laskelmissa ja pidä se erillään muista kuluista, jotta mikään erä ei tule laskettua kahdesti.
Laskutettavat tunnit
Vuodessa on noin 1 900–2 000 työtuntia, mutta laskutettavaksi jää harvoin yli 1 300–1 500. Lomat, sairaudet, sisätyöt, ajot ja myynti syövät loput.
Materiaalit omalla katteellaan
Materiaalit eivät kuulu tuntihintaan. Ne hinnoitellaan omalla katteellaan erillisenä eränä, muuten tuntihinta ja materiaalikate sotkeutuvat.
Yleiskustannukset kuormittavat jokaista tuntia
Vuokra, vakuutukset, kirjanpito, ohjelmistot ja kaluston poistot eivät synny työn tekemisestä, mutta ne on maksettava työtunneilla. Yleiskustannusten laskennasta lisää oppaassa 11.
Esimerkki: kaksi asentajaa, sivukulut 35 %
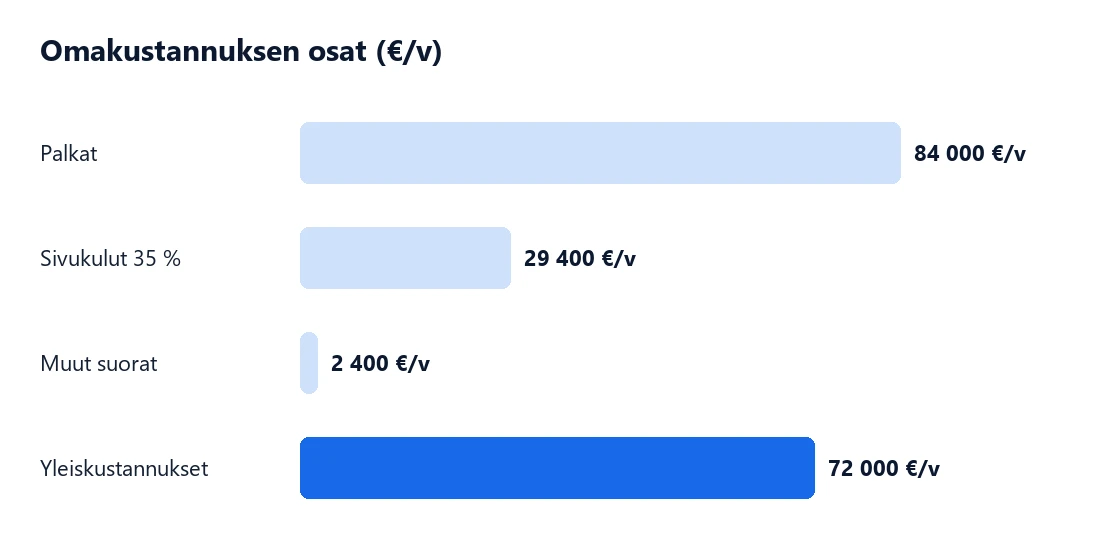
Esimerkkiyritys tekee kone- ja laiteasennuksia. Kaksi asentajaa, palkka 3 500 €/kk. Esimerkin 35 % (kerroin 1,35) sisältää lakisääteiset maksut sekä lomapalkat ja lomarahan. Vapaaehtoiset maksut (laaja tapaturmavakuutus, sairauskuluvakuutus, työterveys) nostaisivat lukua. Jos otat mukaan vain työnantajan lakisääteiset maksut (noin 20 %) tai käytät 30 %:n nyrkkisääntöä, suora tuntikustannus on pienempi; kokeile laskurilla. Oman yrityksesi luku tulee kirjanpidosta. Esimerkki on kuvitteellinen.
| Erä | Laskelma | Tulos |
|---|---|---|
| Palkat | 2 × 3 500 € × 12 kk | 84 000 €/v |
| Sivukulut 35 % (esimerkin oletus) | 84 000 × 0,35 | 29 400 €/v |
| Varusteet, työvaatteet, työterveys | — | 2 400 €/v |
| Suorat henkilöstökustannukset | — | 115 800 €/v |
| Laskutettavat tunnit | 2 × 1 400 h | 2 800 h/v |
| Suora tuntikustannus | 115 800 ÷ 2 800 | 41,36 €/h |
| Yleiskustannukset | 72 000 € ÷ 2 800 h | +25,71 €/h |
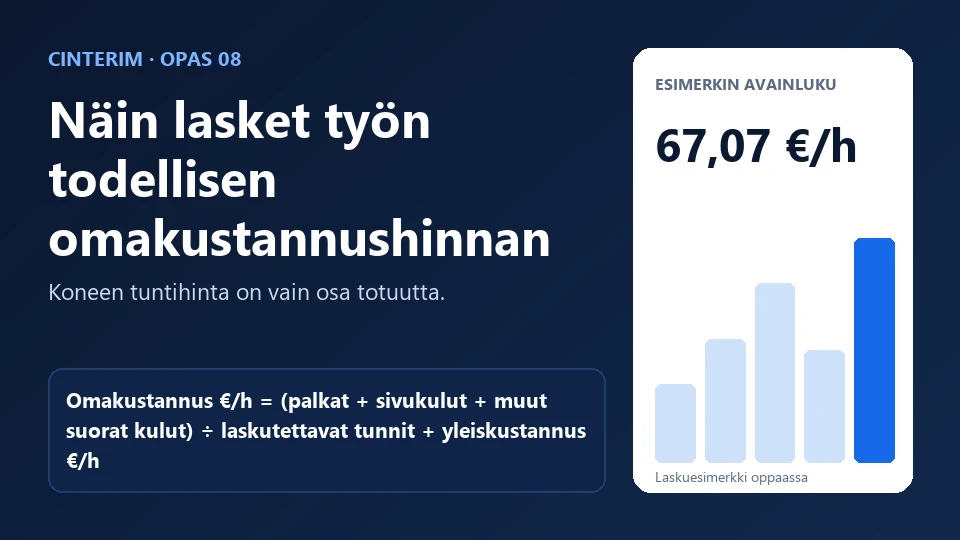
| Omakustannushinta | — | 67,07 €/h |
| Myyntitunti 20 % katteella | 67,07 ÷ 0,80 | 83,84 €/h |
Yleisimmät virheet
Sivukulut arvioidaan summassa
Jo viiden prosenttiyksikön ero (35 vs. 40 %) on tuntikustannuksessa noin 1,50 €/h, joka putoaa suoraan katteesta.
Kaikki työajat luetaan laskutettaviksi
Sisätyöt ja ajot kuuluvat työaikaan, mutta ne eivät ole laskutettavia tunteja.
Yleiskustannuksia ei jaeta töille
"Hinta kattaa kyllä kaiken" ei ole laskelma.
Materiaali ja työ sekoitetaan
Materiaalikate korvaa hukan ja sisälogistiikan, tuntikate yleiskustannukset.
Tarkistuslista
- Ota sivukuluprosentti kirjanpidosta: (palkkameno + sivukulut) ÷ palkkameno viimeksi kuluneelta 12 kuukaudelta.
- Laske toteutuneet laskutettavat tunnit henkilöittäin, älä bruttona.
- Lisää yleiskustannukset tuntikohtaisena tai prosenttisena lisänä, mutta johdonmukaisesti kaikille töille.
- Päätä tavoitekate erikseen ja jaa sillä omakustannus myyntihinnaksi.
- Tarkista luvut jälkilaskennasta neljännesvuosittain (opas 05).
Usein kysyttyä
Miten suuret sivukulut Suomessa ovat?
Se riippuu siitä, mitä siihen luetaan. Pelkät työnantajan maksamat lakisääteiset maksut ovat noin 20 % palkasta: vuonna 2026 TyEL-työeläkemaksun työnantajan osuus on keskimäärin 17,10 %, sairausvakuutusmaksu noin 1,9 % ja työttömyysvakuutusmaksu 0,31 % (palkkasummaan 2 509 500 € asti), lisäksi tulevat toimialasta riippuvat tapaturma- ja ryhmähenkivakuutusmaksut. Nyrkkisääntönä käytetään usein 30 %. Kun lomapalkat ja lomaraha lasketaan mukaan, kerroin on arviolta noin 1,35 (noin 35 %), ja vapaaehtoiset maksut (laaja tapaturmavakuutus, sairauskuluvakuutus, työterveys) nostavat lukua vielä. Paras luku tulee omasta kirjanpidosta: sivukulujen euromäärä jaettuna palkkamenoilla.
Lasketaanko matka-aika omakustannukseen?
Matka-aika kuuluu laskutettaviin tunteihin vain, jos se laskutetaan asiakkaalta. Muutoin se pienentää laskutettavien tuntien määrää ja nostaa omakustannushintaa. Lisää aiheesta oppaassa 09.
Onko omakustannushinta sama kuin laskutustunti?
Ei. Omakustannushinta on alaraja, jolla kate on nolla. Laskutustuntiin lisätään tavoitekate; jokainen tunti tämän alle syö kiinteiden kulujen kattavuutta.
Lähetä opas PDF:nä sähköpostiisi
Saat 3-sivuisen tiiviin version talteen. Sähköpostiosoitetta käytetään oppaan toimittamiseen. Muut vinkit saat vain, jos valitset ne erikseen.
Tietojen käsittely: tietosuojaseloste.