Kiinteät kulut eivät ole "jostain ne löytyvät" -erä
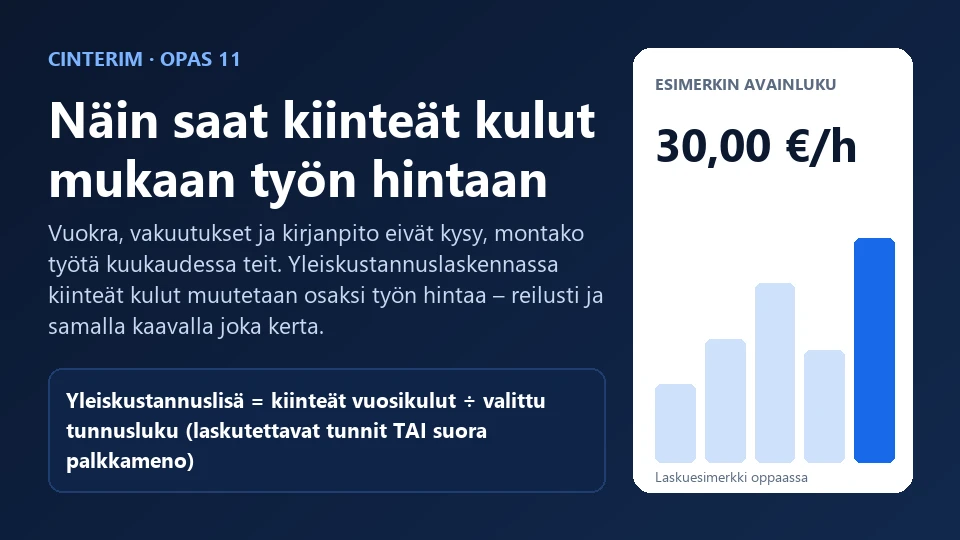
Yleiskustannukset ovat kulut, jotka syntyvät, vaikka yhtään työtä ei tulisi: tilat, vakuutukset, hallinto, ohjelmistot, markkinointi, kaluston poistot ja pääoman kustannus. Ne ovat hintaa siinä missä palkkakin, vain vaikeammin nähtäviä.
Kaksi tunnuslukua – valitse se, joka kuvaa töitäsi
Tuntikohtainen lisä
Kiinteät kulut ÷ laskutettavat tunnit antaa euromääräisen lisän jokaiselle työtunnille. Sopii, kun työssä yhdistyvät työaika ja konekäyttö tai kun laskutus tapahtuu tunteina.
Palkkasidonnainen lisäprosentti
Kiinteät kulut ÷ suora palkkameno antaa prosenttilisän palkkakustannuksen päälle. Sopii työvoimavaltaisiin töihin (asennus, huolto, kokoonpano), joissa koneaikaa on vähän.
Yksi tunnusluku, ei poikkeuksia
Sama tunnusluku kaikille töille. Eri tunnusluvut eri töille tekevät hinnoista keskenään vertailukelvottomia.
Yleiskustannus ei ole kate
Lisäprosentti kattaa kulut, ei tuottoa. Kate lisätään vasta tämän päälle (opas 08).
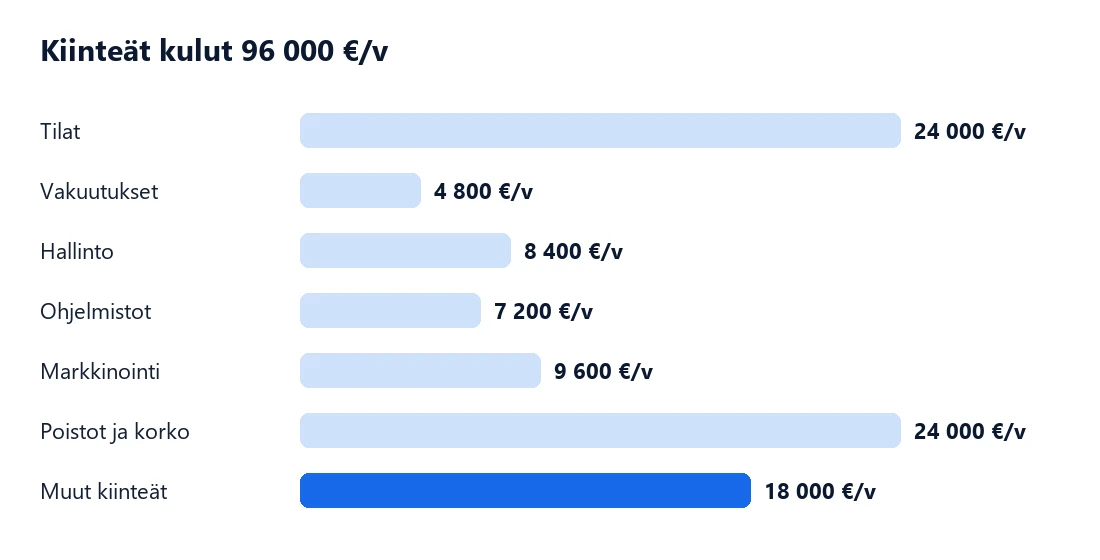
Esimerkki: 96 000 euron kiinteät kulut
Esimerkki on kuvitteellinen.
| Erä | €/v |
|---|---|
| Tilat (vuokra, lämmöt, siivous) | 24 000 |
| Vakuutukset | 4 800 |
| Kirjanpito, tilintarkastus, hallinto | 8 400 |
| Ohjelmistot ja IT | 7 200 |
| Markkinointi ja myynti | 9 600 |
| Kaluston poistot ja korko | 24 000 |
| Muut kiinteät | 18 000 |
| Kiinteät yhteensä | 96 000 |
| Tunnusluku | Laskelma | Yleiskustannuslisä |
|---|---|---|
| Laskutettavat tunnit 3 200 h | 96 000 ÷ 3 200 | 30,00 €/h |
| Suora palkkameno 120 000 € | 96 000 ÷ 120 000 | 80 % palkkakustannuksen päälle |
Mistä kiinteät kulut löytyvät?
Tuloslaskelman rivit, jotka eivät vaihtele toimitusmäärän mukaan: henkilöstön yleiskulut (esihenkilöt, myynti, hallinto), tilat, kalusto, ohjelmistot ja markkinointi. Käytännössä kerää vuoden toteuma, poista selvästi toimituskohtaiset kulut (materiaalit, alihankinta, toimeksiantoon kuuluvat matkat) ja pyöristä ylöspäin. Käy rivit lopuksi kirjanpitäjän kanssa, mutta älä anna sen hidastaa aloitusta: karkea 90-prosenttinen luku tänään on parempi kuin tarkka luku, joka ei koskaan valmistu.
Yleisimmät virheet
Kiinteät kulut unohtuvat
Ne "sisältyvät tuntihintaan" ilman laskelmaa.
Tunnusluku on liian optimistinen
Jos 4 000 laskutettavasta tunnista toteutuu 3 000, lisä jää 25 % liian pieneksi ja jokainen työ myydään alihinnoiteltuna.
Yleiskustannus ja kate yhdistetään
Silloin ei näe, kattaako hinta edes kulut.
Lisäprosenttia ei päivitetä
Laskelma pitää tarkistaa, kun kiinteät kulut tai henkilöstö muuttuvat, ei vasta kun tappio näkyy.
Tarkistuslista
- Listaa kiinteät kulut tuloslaskelmasta 12 kuukauden ajalta rivi riviltä.
- Poista toimituskohtaiset kulut (materiaalit, alihankinta, asiakasmatkat).
- Valitse tunnusluku: laskutettavat tunnit tai suora palkkameno.
- Laske lisä samalla kaavalla jokaiselle työlle ja kirjaa se laskentapohjaan.
- Lisää kate erikseen yleiskustannusten päälle (opas 08).
- Tarkista lisä vuosittain ja aina, kun kiinteät kulut tai henkilöstömäärä muuttuvat yli 10 %.
Usein kysyttyä
Mikä on hyvä yleiskustannuslisä?
Se riippuu toimialasta ja kustannusrakenteesta: sama prosentti ei sovi konepajalle ja asennusyritykselle. Oma luku löytyy kaavalla kiinteät kulut ÷ tunnusluku, ei vertailuista.
Pitääkö yleiskustannukset ottaa mukaan myös tarjouslaskennassa?
Kyllä. Jos yleiskustannukset unohtuvat tarjouksesta, jokainen voitettu tarjous on osin alihinnoiteltu, ja tappion näkee vasta vuoden kirjanpidosta. Lisäprosentti voi olla tarjouksessa samanlainen rivi kuin tuntikustannuskin.
Eroaako tämä normaalihinnasta?
Kyllä. Normaalihinta (opas 07) tasoittaa kuormituksen vaihtelua, jotta hinnat pysyvät vakaina hiljaisinakin kuukausina. Yleiskustannuslisä jakaa kiinteät kulut töille. Molempia tarvitaan, mutta ne ratkaisevat eri ongelman.
Lähetä opas PDF:nä sähköpostiisi
Saat 3-sivuisen tiiviin version talteen. Sähköpostiosoitetta käytetään oppaan toimittamiseen. Muut vinkit saat vain, jos valitset ne erikseen.
Tietojen käsittely: tietosuojaseloste.