Neljä erää, joista kolme unohdetaan
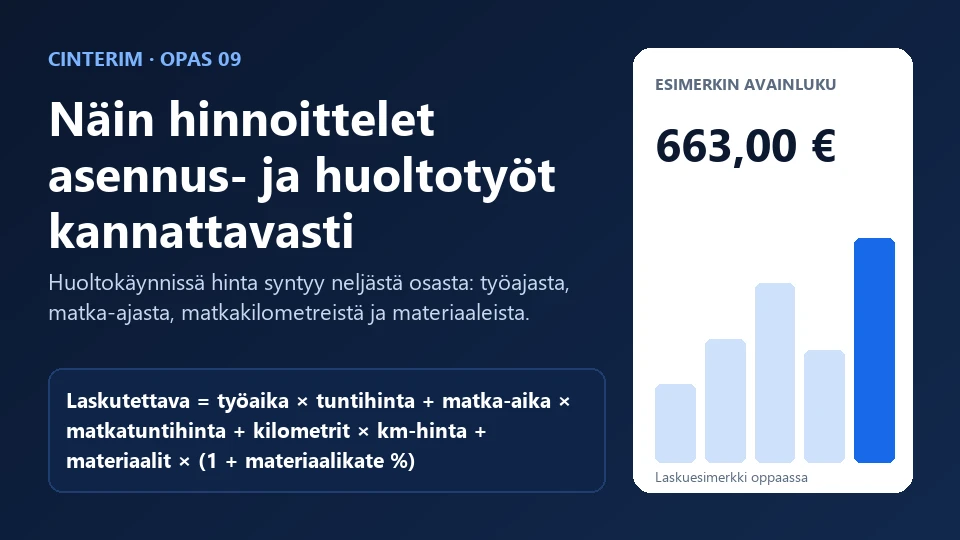
Konepajassa työ tapahtuu koneen ääressä. Huolto- ja asennustyössä kolmasosa päivästä voi kulua auton penkillä. Hinnoittelumalli, joka laskee vain työajan, jättää matkan kustannukset asiakkaan hyväksi.
Työaika myyntihinnalla
Sama tuntihinta kuin muussakin työssä: omakustannus + kate (opas 08). Älä hinnoittele huoltotyötä halvemmaksi vain siksi, että se tuntuu kevyemmältä.
Matka-aika hinnoitellaan erikseen
Usein käytetty malli on esimerkiksi 50 % tuntihinnasta; prosentti on oma hinnoittelupäätöksesi. Matka-aika ei tuota näkyvää työtä, mutta se on aikaa, jota ei voi myydä muualle.
Kilometrit omalla hinnalla tai sopimuksella
Asiakkaalta laskutettava kilometrihinta on oma hinnoittelupäätöksesi, eikä Verohallinto vahvista sitä. Sen pitää kattaa matkan kustannus: oman auton kulut (polttoaine, huolto, vakuutus ja poistot) tai työntekijälle maksettava kilometrikorvaus. Työntekijän omasta autosta yritys voi maksaa verovapaasti enintään Verohallinnon vahvistaman korvauksen, vuonna 2026 55 snt/km; se on yrityksen kulu, ei asiakkaan hinta. Vaihtoehto on sisällyttää matka tulohintaan tietyllä säteellä.
Materiaaleilla oma katteensa
Materiaalikate kattaa hukan, tilauksen käsittelyn ja sen, että varastossa oleva osa ei ole ollut myytävänä muualle. Sopiva taso riippuu hukasta ja logistiikasta; esimerkissä käytetään 25 %.
Esimerkki: huoltokäynti 40 km päässä
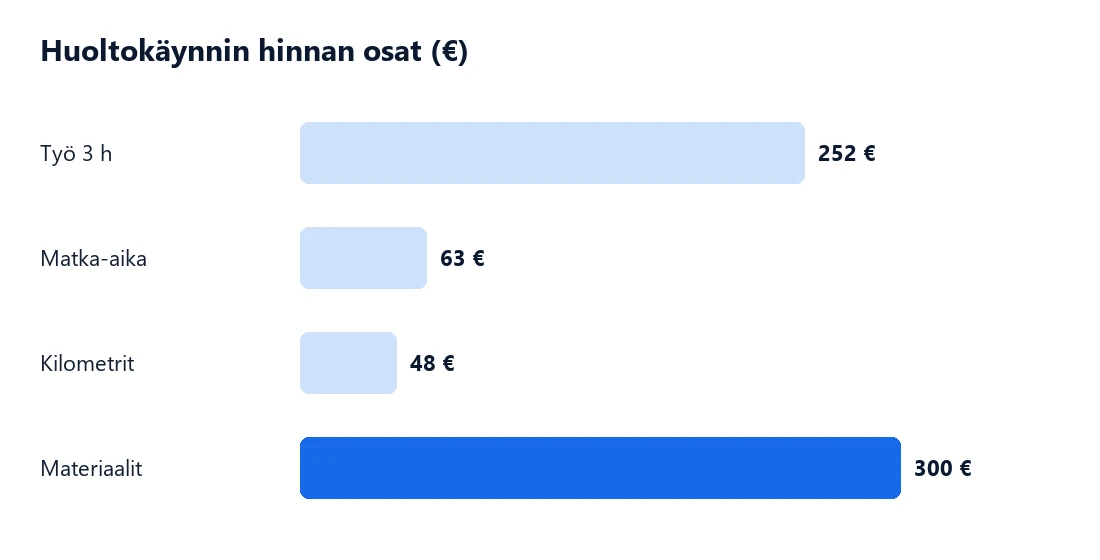
Tuntihinta 84 €/h (oppaan 08 esimerkkiyrityksen myyntitunti 83,84 €/h pyöristettynä, 20 % kate). Matka-aika 2 × 45 min, laskutetaan 50 %:lla. Asiakkaalta laskutettava kilometrihinta esimerkissä on 0,60 €/km. Vertailuksi: työntekijälle maksettava verovapaa kilometrikorvaus on vuonna 2026 enintään 55 snt/km, ja se on yrityksen kulu, ei laskutushinta. Esimerkki on kuvitteellinen.
| Erä | Laskelma | Tulos |
|---|---|---|
| Työ 3 h | 3 × 84,00 € | 252,00 € |
| Matka-aika 1,5 h | 1,5 × 42,00 € | 63,00 € |
| Kilometrit 80 km | 80 × 0,60 € | 48,00 € |
| Materiaalit + 25 % kate | 240,00 × 1,25 | 300,00 € |
| Yhteensä | — | 663,00 € |
Minimilaskutus ja pikakäynnit
Käynnillä, jossa työaikaa on 45 minuuttia, matka-aika ja kilometrit voivat olla suuremmat kuin itse työ. Käytä minimilaskutusaikaa (esimerkiksi 2 h) tai pienille töille kiinteää käyntihintaa. Näin asiakas tietää hinnan etukäteen, eikä matka muutu tappioksi.
Vaihtoehdot tuntihinnoittelulle
- Tulohinta. Kiinteä tulohinta, esimerkiksi 95 €/h sisältäen matkan 30 km säteellä ja 1,00 €/km sen yli. Selkeä asiakkaalle, ja säde on omassa hallinnassasi.
- Huoltosopimus. Kiinteä kuukausihinta sovitusta käyntimäärästä. Laske odotetut käynnit × peruskäynnin hinta, lisää puskuri 10–15 % ja sovi lisätyöstä tuntihinnalla.
- Tietoinen alennus. Jos matka hinnoitellaan nollaan uuden asiakkuuden hankkimiseksi, kirjaa se markkinointikuluksi. Älä anna sen hukkua myöhempiin laskuihin.
Yleisimmät virheet
Matka-aika "sisältyy hintaan"
Kukaan ei ole päättänyt sitä, joten kate jää pois sattumalta eikä suunnitelmasti.
Kilometrit ilman sääntöä
Jokainen käynti laskutetaan eri tavalla, eikä matkasta jää katetta. Kilometrikorvauksen maksaminen työntekijälle ei tarkoita, että sama summa on laskutettu asiakkaalta.
Materiaalit läpi kustannushintaan
Kate pitää olla jossain, ja sen pitäisi olla siellä, missä arvo syntyy.
Ei minimilaskutusta
Lyhyet käynnit tekevät tappiota, ja pitkät korvaavat sen huomaamatta.
Tarkistuslista
- Päätä matka-ajan hintaprosentti (esimerkiksi 50 %) ja kerro se asiakkaalle etukäteen.
- Päätä asiakkaalta laskutettava kilometrihinta ja varmista, että se kattaa kulun: oma auto = omat kulut, työntekijän auto = maksettava kilometrikorvaus (verovapaa enintään 55 snt/km vuonna 2026).
- Aseta materiaalikate (esimerkiksi 25 %) ja pidä se erillään tuntikatteesta.
- Aseta minimilaskutusaika tai kiinteä käyntihinta.
- Jälkilaskennan huoltotyöt matkoineen kuukausittain: matkustus on suurin piilokulu.
Usein kysyttyä
Lasketaanko matka-aika asiakkaalta?
Yleensä kyllä, usein esimerkiksi 50 %:lla tuntihinnasta; prosentti on oma hinnoittelupäätöksesi ja se kannattaa kertoa asiakkaalle etukäteen. Jos matka hinnoitellaan kokonaan pois, se on tehty hankintapäätös ja se kannattaa kirjata markkinointikuluksi eikä unohtaa.
Miten pieni käynti kannattaa ottaa?
Aseta minimilaskutusaika (esimerkiksi 2 h) tai kiinteä käyntihinta, joka kattaa matkan, asetuksen ja siivouksen. Muuten lyhyet käynnit syövät katteen, jonka pitkät työt tuottavat.
Pitääkö materiaalikatteen olla suurempi kuin työn katteen?
Ei välttämättä, mutta se pitää olla jotain. Sopiva taso riippuu hukasta ja logistiikasta; esimerkissä käytetään 25 %. Ilman katetta materiaalit ovat puhdasta riskiä: hukka, palautukset ja tilausvirheet menevät omasta pussista.
Lähetä opas PDF:nä sähköpostiisi
Saat 3-sivuisen tiiviin version talteen. Sähköpostiosoitetta käytetään oppaan toimittamiseen. Muut vinkit saat vain, jos valitset ne erikseen.
Tietojen käsittely: tietosuojaseloste.